Telefónica
Operador integral de telecomunicaciones: fijo, móvil, banda ancha y servicios digitales para empresas, con presencia en España, Brasil, Reino Unido y Alemania.
- Sede
- Madrid
- Sector
- Telecomunicaciones
- Cotización
- Bolsa de Madrid · SIBE
- Índice
- IBEX 35
- Origen
- Fundada en 1924; privatizada en los años noventa
Escala cualitativa editorial (0–100). No son datos financieros ni magnitudes auditadas.
Un negocio de infraestructura
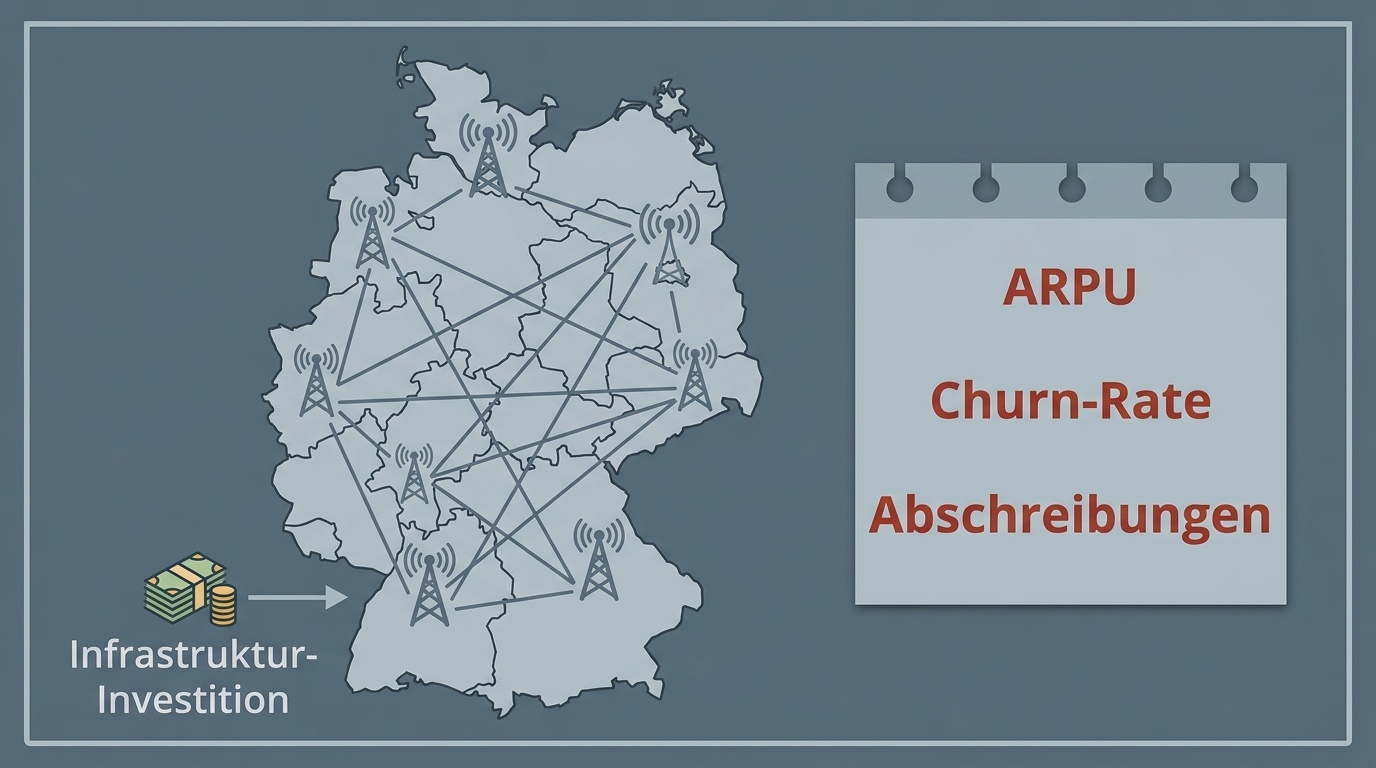
Montar una red cuesta muchísimo; una vez montada, sirve a millones de clientes. Esa economía de escala define el sector: cuanto más uso se da a la red, menor es el coste por cliente. De ahí que la competencia se libre en cobertura, velocidad y precio, y que la escala importe tanto.
El segundo rasgo es la regulación: las telecomunicaciones son casi un servicio esencial, y el Estado vigila precios mayoristas, reparte el espectro por subasta y exige obligaciones de cobertura. En España, la CNMC supervisa el sector, y el mercado asiste además a movimientos de consolidación entre operadores. Leer una teleco es leer también su calendario regulatorio y competitivo.
Las métricas de una teleco
Clientes y ARPU
Las telecos informan de sus accesos —líneas móviles, banda ancha fija, televisión— y del ARPU, el ingreso medio por cliente. Un ARPU creciente indica que cada cliente aporta más; uno decreciente suele señalar guerra de precios o mezcla de marcas de bajo coste. El ARPU se lee siempre junto al número de accesos: uno puede compensar al otro.
Churn (tasa de baja)
Mide cuántos clientes se marchan en un periodo. Churn baja, negocio estable; churn alta, la compañía debe gastar en captación solo para quedarse igual. Junto con el ARPU, es uno de los mejores indicadores de salud comercial, y los informes trimestrales del sector permiten seguir su evolución.
Capex y depreciaciones
Las redes se construyen con inversiones enormes —fibra, radio, 5G— que se amortizan durante años. La depreciación pesa en la cuenta de resultados aunque el desembolso ya se hiciera. Quien mira solo el beneficio neto no ve el capital inmovilizado; por eso en telecos se leen también el flujo de caja operativo, la deuda y su vencimiento.
| Métrica | Qué indica |
|---|---|
| Accesos | Base de clientes por tecnología |
| ARPU | Ingreso medio por cliente |
| Churn | Fidelidad de la cartera |
| Capex | Esfuerzo inversor en red |
| Deuda / flujo de caja | Capacidad de seguir invirtiendo |
Espectro y subastas
El espectro radioeléctrico es finito y se asigna por subasta: cada generación móvil (4G, 5G y las que vengan) obliga a comprometer cientos de millones. Es un activo estratégico —sin espectro no hay servicio— y un drenaje periódico de caja que conviene anotar al valorar la compañía, junto con las obligaciones de cobertura asociadas a cada concesión.
La otra lectura: tener red no basta
Una gran red parece una renta vitalicia, pero exige modernización permanente: cada generación móvil reinicia el contador de inversión. Y los ingresos sufren presión por varias vías: competencia entre operadores, marcas de bajo coste y servicios de internet que sustituyen usos tradicionales de voz o mensajería. La escala protege, pero no inmuniza frente a un ARPU que cae.
La red es a la vez activo y obligación: quien la lee debe ver las dos caras.
Cuando la regulación cambia el cuadro
Una subasta de espectro, un cambio en las reglas de compartición de redes, una fusión pendiente de aprobación o un compromiso de despliegue rural pueden alterar el escenario sin que cambie la operación diaria. Los hitos regulatorios forman parte de la lectura tanto como los resultados trimestrales.
Ideas clave para la lectura
- Negocio de escala. Red cara, coste marginal por cliente bajo.
- ARPU y churn explican la salud comercial mejor que el titular.
- El capex nunca se detiene. Cada generación de red pide otra ronda.
- La deuda es estructural; se lee junto al flujo de caja.
- El regulador marca el calendario. CNMC y subastas incluidas.