Mapfre
Aseguradora multirramo con negocio de no vida, vida, salud y reaseguro, líder histórica en España y con fuerte implantación en Latinoamérica.
- Sede
- Majadahonda (Madrid)
- Sector
- Seguros y reaseguro
- Cotización
- Bolsa de Madrid · SIBE
- Índice
- IBEX 35
- Origen
- Mutual fundada en 1933
Escala cualitativa editorial (0–100). No son datos financieros ni magnitudes auditadas.
Cómo gana dinero una aseguradora
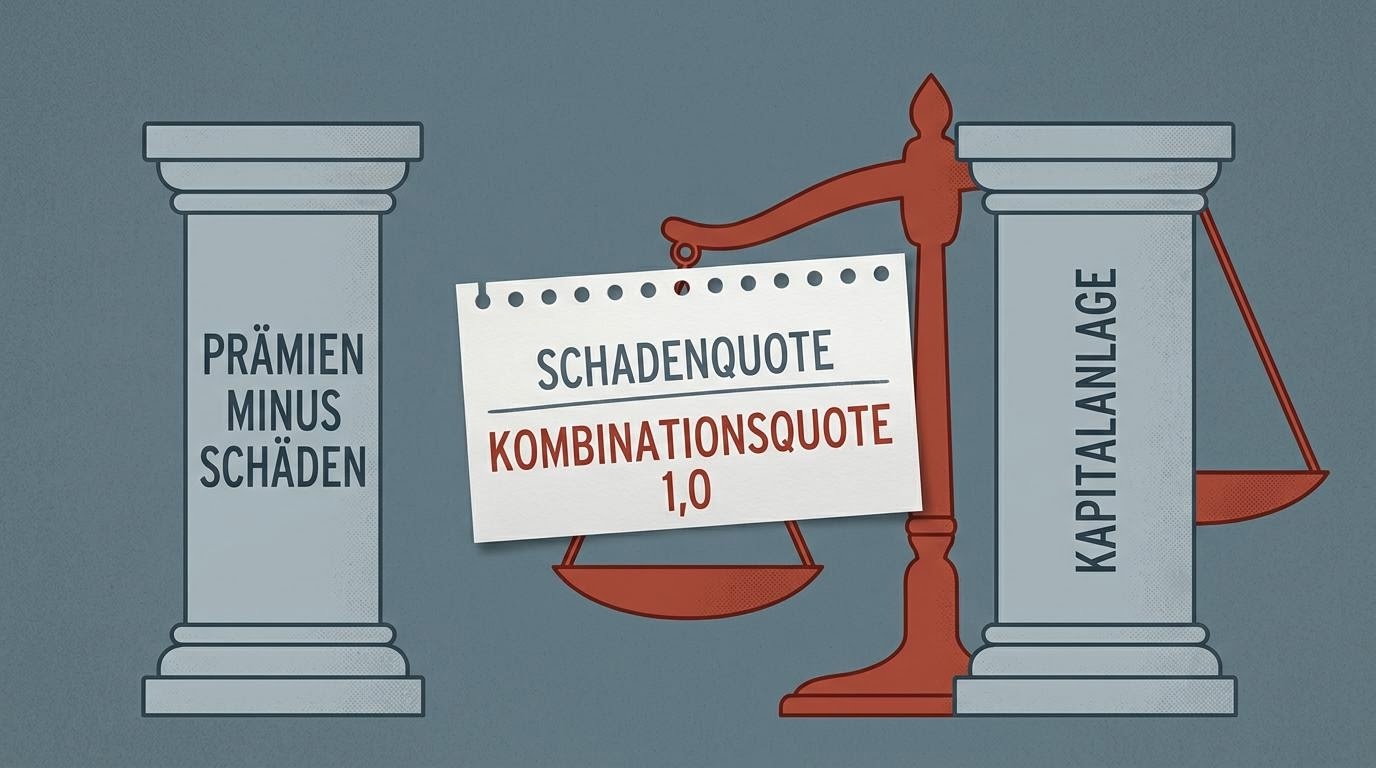
Por dos vías. La primera es el resultado técnico: la compañía cobra primas hoy y paga siniestros después; si lo cobrado cubre los siniestros y los gastos de administración, el negocio asegurador en sí gana dinero. La segunda es el resultado financiero: entre el cobro de la prima y el pago del siniestro media un tiempo, y las aseguradoras invierten esas provisiones —la «flotación»—, sobre todo en renta fija. El beneficio final es la suma de ambos motores, y leer una aseguradora es leer los dos por separado.
Las métricas del sector
Primas
La prima es lo que paga el asegurado por su cobertura. Los informes hablan de primas emitidas o imputadas: el volumen de negocio asegurador del ejercicio. Es la cifra de tamaño del negocio, el equivalente al ingreso en otros sectores.
Ratio de siniestralidad
Mide qué parte de las primas se destina a pagar siniestros. Un 70 % significa que, de cada euro de prima, setenta céntimos cubren siniestros. Cuanto más bajo, más margen deja el negocio puro; una tendencia alcista sostenida —por frecuencia de partes, por inflación de reparaciones— es una señal de alerta.
Ratio combinado
Suma siniestralidad y gastos sobre primas. Es la métrica reina del sector: por debajo de 100 %, la aseguradora gana dinero solo con el negocio asegurador; por encima, depende de las inversiones para obtener beneficio. Es el primer número que busca cualquier lector de una aseguradora, y conviene compararlo ramo a ramo, no solo en total.
| Métrica | Qué mide |
|---|---|
| Primas emitidas | Volumen del negocio asegurador |
| Ratio de siniestralidad | Siniestros pagados frente a primas |
| Ratio combinado | Siniestralidad más gastos; bajo 100 % hay beneficio técnico |
| Resultado financiero | Rendimiento de la cartera de inversiones |
| Ratio de solvencia | Capital disponible frente al exigido por Solvencia II |
La cartera de inversiones y la solvencia
Las aseguradoras invierten con prioridad conservadora: necesitan poder pagar los siniestros comprometidos. Su cartera suele pesar en renta fija, de modo que los tipos de interés importan doblemente: tipos más altos mejoran el rendimiento de las nuevas inversiones; tipos más bajos lo comprimen. Además, la normativa europea Solvencia II exige capital en función de los riesgos asumidos. El ratio de solvencia —capital admisible frente a capital requerido— es una de las cifras más vigiladas del sector, porque dice cuánto colchón hay ante un año malo.
La otra lectura: seguro no es sinónimo de estabilidad
Las aseguradoras parecen previsibles, y en general lo son, hasta que dejan de serlo: una temporada de catástrofes naturales —inundaciones, tormentas, incendios— puede disparar la siniestralidad de un ejercicio. Y no todos los ramos se comportan igual: automóvil es muy competitivo y sensible a la frecuencia de siniestros; vida depende de los tipos y de los mercados; salud y hogar tienen dinámicas propias. Comparar aseguradoras exige mirar la mezcla de ramos y de países, no solo el total consolidado.
La aseguradora gana dinero gestionando riesgos que acota. Para leerla hay que entender cómo los acota.
Reaseguro y Consorcio: lo que no queda en el balance
Los riesgos grandes se reparten: las aseguradoras ceden parte a reaseguradores —el propio grupo Mapfre opera globalmente también como reaseguradora a través de Mapfre Re—, y en España existe además el Consorcio de Compensación de Seguros, entidad pública que cubre riesgos extraordinarios como ciertas catástrofes naturales. Saber qué riesgo queda dentro del balance y qué se transfiere es clave para medir la exposición real de la compañía.
Ideas clave para la lectura
- Dos motores. Resultado técnico (primas menos siniestros y gastos) y resultado financiero.
- El ratio combinado manda. Por debajo de 100 %, el negocio puro gana dinero.
- La cartera se lee con los tipos. La renta fija domina las inversiones.
- Ramos distintos, lógicas distintas. Auto, vida y salud no se parecen.
- Catástrofes, reaseguro y Consorcio. La exposición real va más allá del balance.