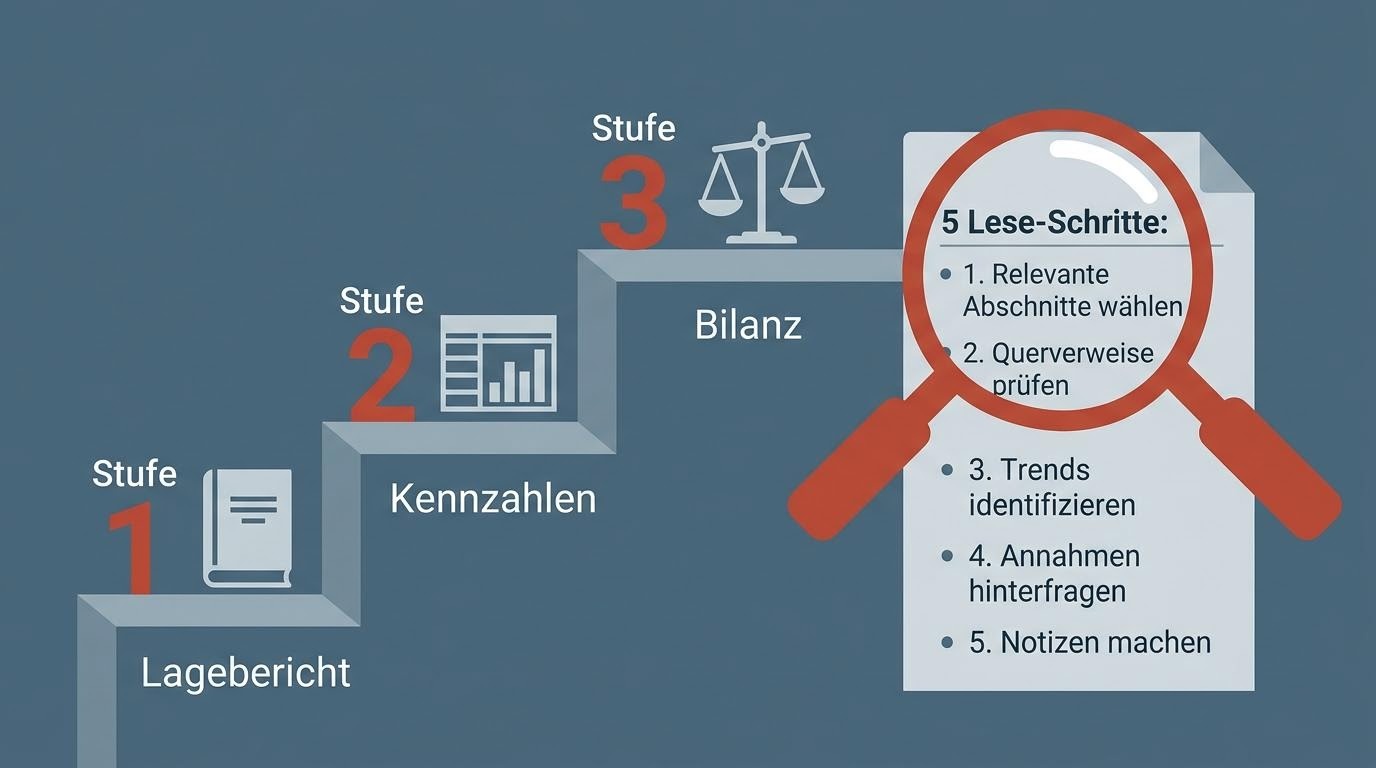
Ante una compañía desconocida, la ruta típica empieza por el informe de gestión, sigue por las magnitudes clave y termina en el balance. En cada etapa se recogen impresiones. Al final no hay un «buena» o «mala», sino un juicio de contexto: a qué se dedica, qué solidez aparenta y qué preguntas quedan abiertas.
Qué es (y qué no es) el análisis de valores
Es la lectura estructurada de la información pública de una compañía. Sirve para contextualizar y para preguntar mejor. No garantiza el futuro ni promete que una cotización vaya a moverse en una dirección. Existen dos familias: el análisis fundamental, que estudia el negocio y sus cifras, y el análisis técnico, que estudia los gráficos de precios. Aquí nos ocupa el fundamental, que es el que mejor enseña a entender una empresa.
Etapa 1: el informe de gestión
El informe de gestión abre las publicaciones anuales: describe la situación, la estrategia y la evolución previsible. Está escrito en palabras, así que es la puerta de entrada natural. Tres cosas que buscar: qué líneas de negocio cita la compañía; qué avances destaca y cuáles silencia; y qué riesgos enumera ella misma —la normativa obliga a recoger los principales—. Ese último apartado es el más revelador: pocas veces una empresa se retrata tanto como cuando lista lo que puede salir mal.
Etapa 2: las magnitudes y los ratios
Cifra de negocio y beneficio
El ingreso muestra cuánto factura la compañía; el beneficio, cuánto retiene. Juntos dan la primera pista: ingresos que crecen con beneficios que caen sugieren presión de márgenes —cada euro vendido deja menos—. Es el síntoma clásico de un sector en guerra de precios.
PER y precio/valor contable
El PER relaciona el precio de la acción con el beneficio por acción: cuántos años de beneficio «pagas» al precio actual. Es el ratio más famoso y el más malentendido: un PER bajo no significa «barato»; a veces significa que el mercado anticipa problemas. El precio/valor contable compara la cotización con los fondos propios en libros: por debajo de 1, el mercado valora la compañía por debajo de su contabilidad.
Rentabilidad y solvencia
El ROE mide el beneficio sobre los fondos propios: qué rentabilidad genera el capital del accionista. Y los ratios de deuda —sobre EBITDA, por ejemplo— dicen cuánta palanca soporta la compañía. Ni el crecimiento ni el precio tienen sentido sin mirar la rentabilidad y la solvencia juntas.
| Ratio | Qué mide |
|---|---|
| Cifra de negocio | Volumen de ingresos |
| Beneficio neto | Lo que queda tras costes e impuestos |
| PER | Precio en relación con el beneficio por acción |
| Precio/valor contable | Precio en relación con los fondos propios |
| ROE | Rentabilidad del capital propio |
| Deuda/EBITDA | Palanca financiera del balance |
Etapa 3: el balance
El balance es la foto del patrimonio en una fecha: a un lado, lo que la compañía tiene; al otro, cómo lo financia. Para empezar basta con tres partidas: caja, deuda a largo plazo y provisiones. Dicen mucho sobre fortaleza financiera y compromisos futuros, y permiten detectar negocios que crecen a base de deuda o balances que guardan sorpresas en el pasivo.
La otra lectura: ratios sin contexto engañan
Un ratio aislado no significa nada. Un PER bajo puede señalar una crisis; uno alto, expectativas de crecimiento. Una deuda elevada es normal en redes o utilities y alarmante en otros sectores. La regla es comparar: con la propia historia de la compañía, con sus competidores y con la media del sector. Solo de la comparación nace el juicio de contexto.
Un ratio es un número; el juicio de contexto nace solo de la comparación.
Cuando las cuentas maquillan
Dentro de las reglas contables hay márgenes de elección: criterios de amortización, dotación de provisiones o reconocimiento de ingresos. Las cuentas no son una foto de la realidad, sino una representación reglada. Saberlo hace leer con más cautela y preguntar mejor —por ejemplo, por qué cambió un criterio entre dos ejercicios—.
Un método sencillo en cinco pasos
- Leer el informe de gestión: ¿a qué se dedica y qué riesgos admite la compañía?
- Ingresos y beneficio: evolución de varios años, no de uno solo.
- Ratios en contexto: PER, precio/valor contable y ROE frente al sector.
- Balance: caja, deuda y provisiones como indicadores de solidez.
- Anotar las dudas: las preguntas abiertas son el verdadero resultado.
Ideas clave para la lectura
- Analizar es leer con método, no predecir.
- El informe de gestión es la mejor puerta de entrada.
- Un ratio sin comparación no informa.
- El balance revela la solidez real.
- Un buen análisis suele terminar en preguntas, no en certezas.